
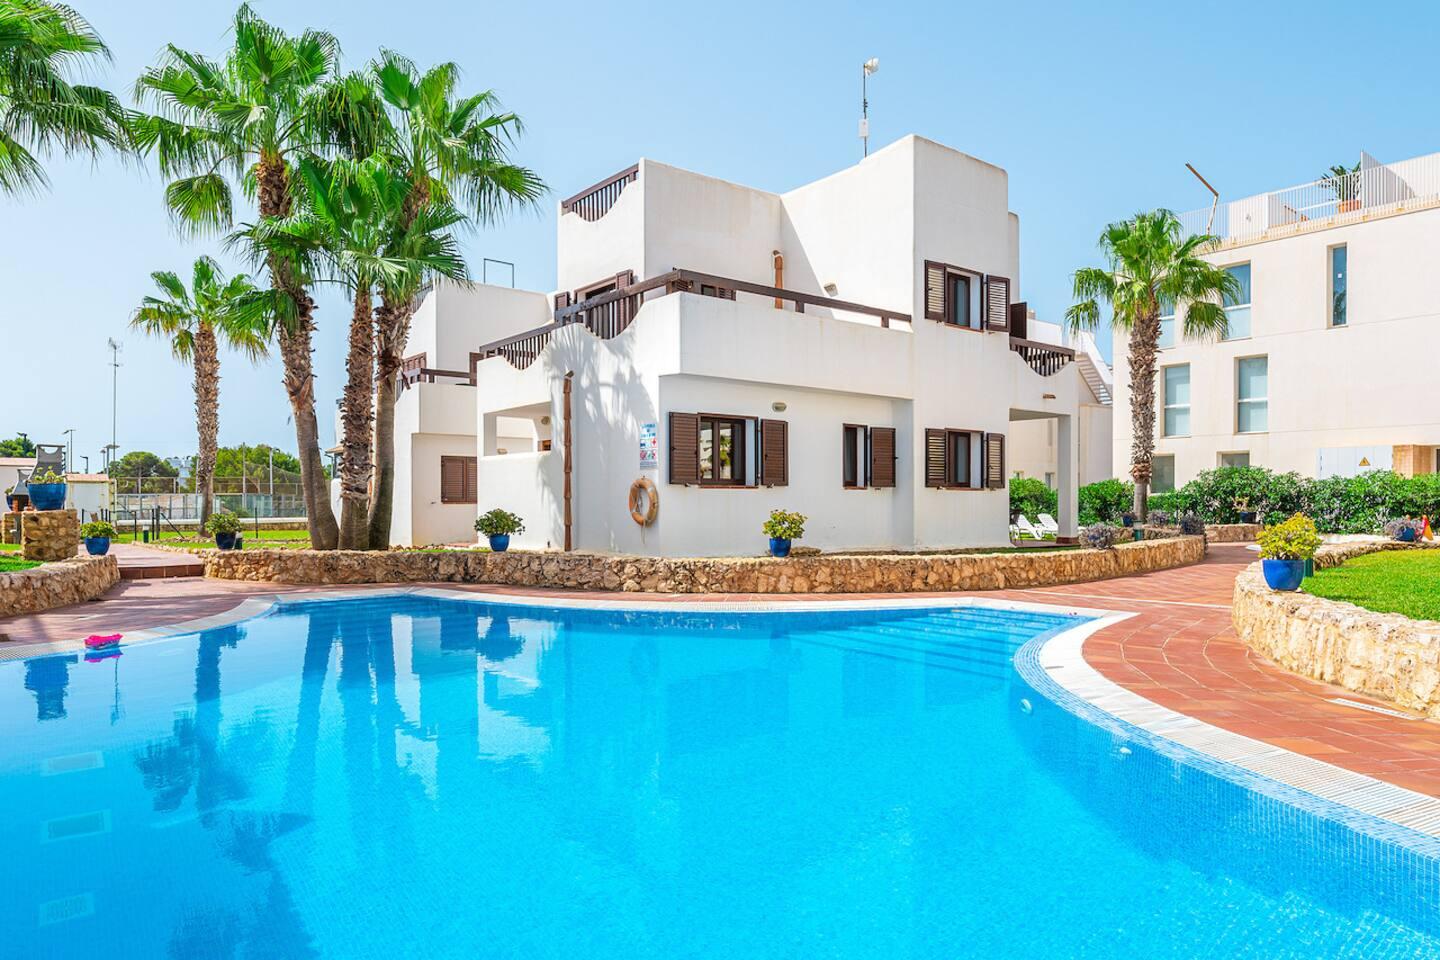
En venta · Cala d'Or · Mallorca
Cuatro chalets con licencia turística en Cala d'Or, ya en explotación
Hasta un 9 % de rentabilidad neta (proyección 2027) con cifras reales de explotación 2025–2026. Desde 625.000 € por casa, o la sociedad completa con las cuatro por 2,5 M€ sin ITP.
Recibir el dossierRecibe el dossier completo
Siete páginas con la cuenta de resultados real, las dos vías de compra y el detalle fiscal. Te lo enviamos al email ahora mismo.
PDF gratuito por email. Te respondemos personalmente.
4
chalets con licencia ETV
625.000 €
por casa (2,5 M€ las cuatro)
202 k€
resultado operativo neto 2026 (10 meses)
7,5–8,1 %
rentabilidad neta real 2026
9–9,8 %
rentabilidad neta proyectada 2027 (normalizada)
680.000 €
una quinta unidad idéntica ya vendida
Por qué estas casas
Una licencia que ya no se concede
Los cuatro chalets tienen licencia turística ETV de las antiguas, anteriores a la moratoria balear que suspende la concesión y transferencia de nuevas licencias. Quien compra, compra una barrera de entrada regulatoria que sostiene el valor y las rentas.
Un negocio en marcha
Alquiler vacacional en Booking.com, Bookiply, Airbnb y VRBO más reserva directa. Julio y agosto de 2026 cerraron con 93,5 % y 88,7 % de ocupación y precios medios de 556 € y 654 € por noche. Todas las cifras salen del channel manager y de las facturas de suministros.
Un precio ya validado
Una quinta unidad idéntica del mismo complejo se ha vendido y cobrado por 680.000 €. Los testigos de mercado en la zona van de 670.000 € a 725.000 €. Las cuatro se ofrecen a 625.000 € cada una.
Dos vías de compra
Opción A: comprar la sociedad monoactivo titular de los cuatro chalets por 2,5 M€, sin ITP (un ahorro de unos 200.000 €) y con el negocio intacto. Opción B: comprar una o más casas directamente a 625.000 € más el ITP habitual del 8 %.
Resultados reales de explotación
2025 cubre de abril a octubre (primera temporada). 2026 cubre de marzo a diciembre con las reservas ya confirmadas. 2027 es la proyección normalizada del dossier (año completo, +15 % de facturación) y se identifica como tal.
| 2025 (real) | 2026 (real) | 2027 (proyectado) | |
|---|---|---|---|
| Ingresos brutos | 234.698 € | 277.336 € | 328.850 € |
| Ingresos netos (tras comisiones) | 193.987 € | 227.255 € | 269.467 € |
| Resultado operativo neto (NOI) | 169.293 € | 201.870 € | 244.083 € |
| Margen NOI | 72,1 % | 72,8 % | 74,2 % |
| Noches vendidas · ocupación | 551 · 37,7 % | 597 · 40,9 % | — |
| Precio medio por noche | 426 € | 465 € | — |
| Rentabilidad neta, compra directa | — | 7,5 % | 9,0 % |
| Rentabilidad neta, compra de la sociedad | — | 8,1 % | 9,8 % |
Rentabilidad neta = NOI / inversión. Gastos operativos anuales de las cuatro casas en 2026: 25.385 € (comunidad, electricidad, mantenimiento, IBI, basuras, agua, internet). Antes de personal y limpieza, seguros, financiación e impuestos.
Las casas
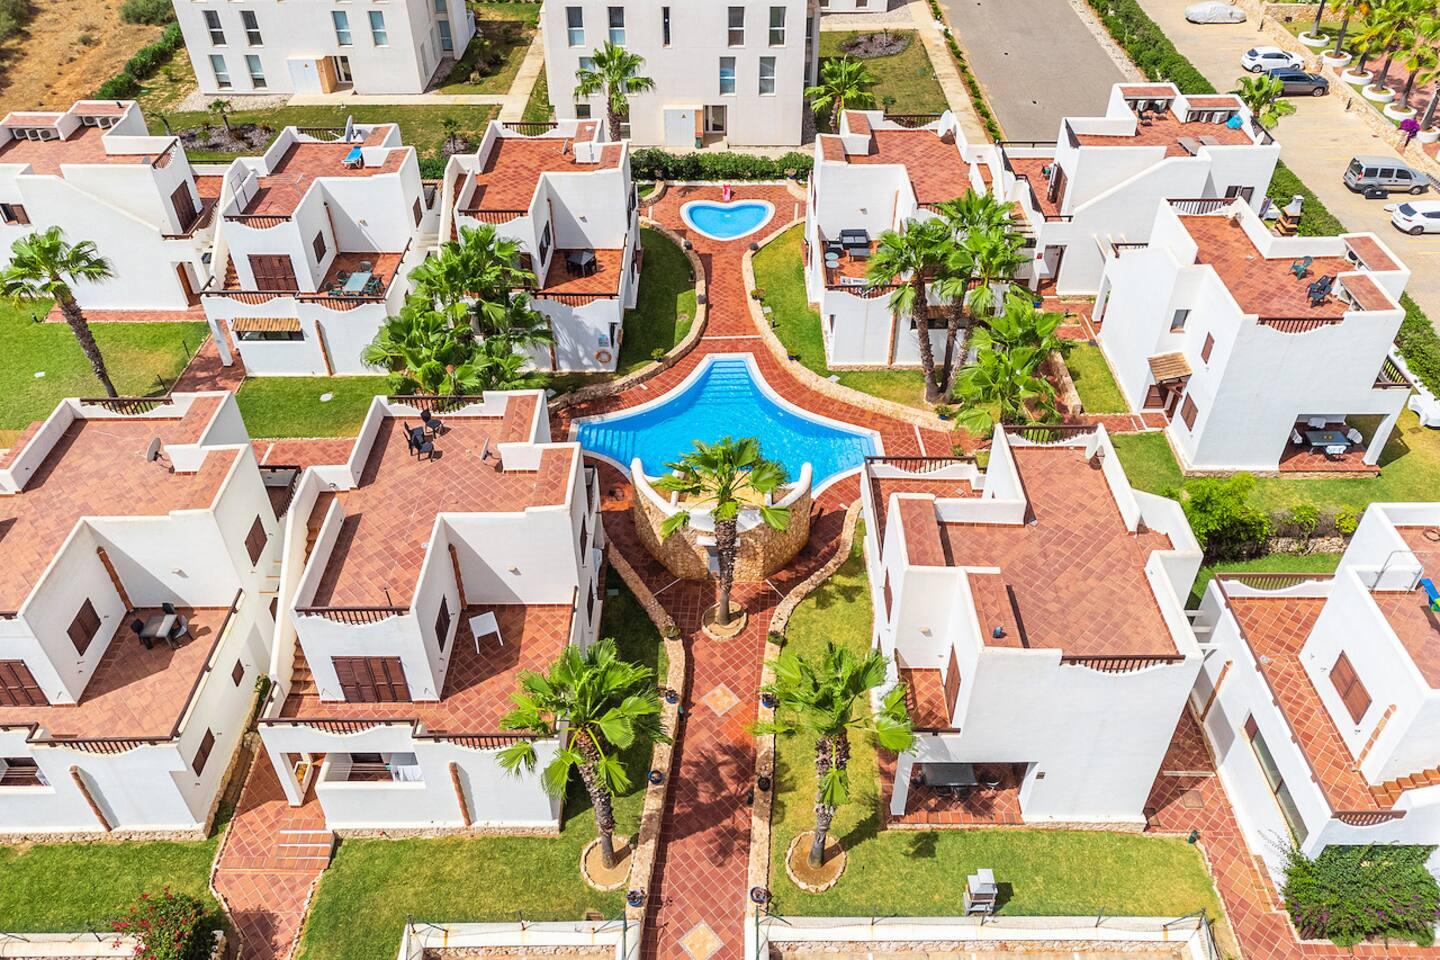
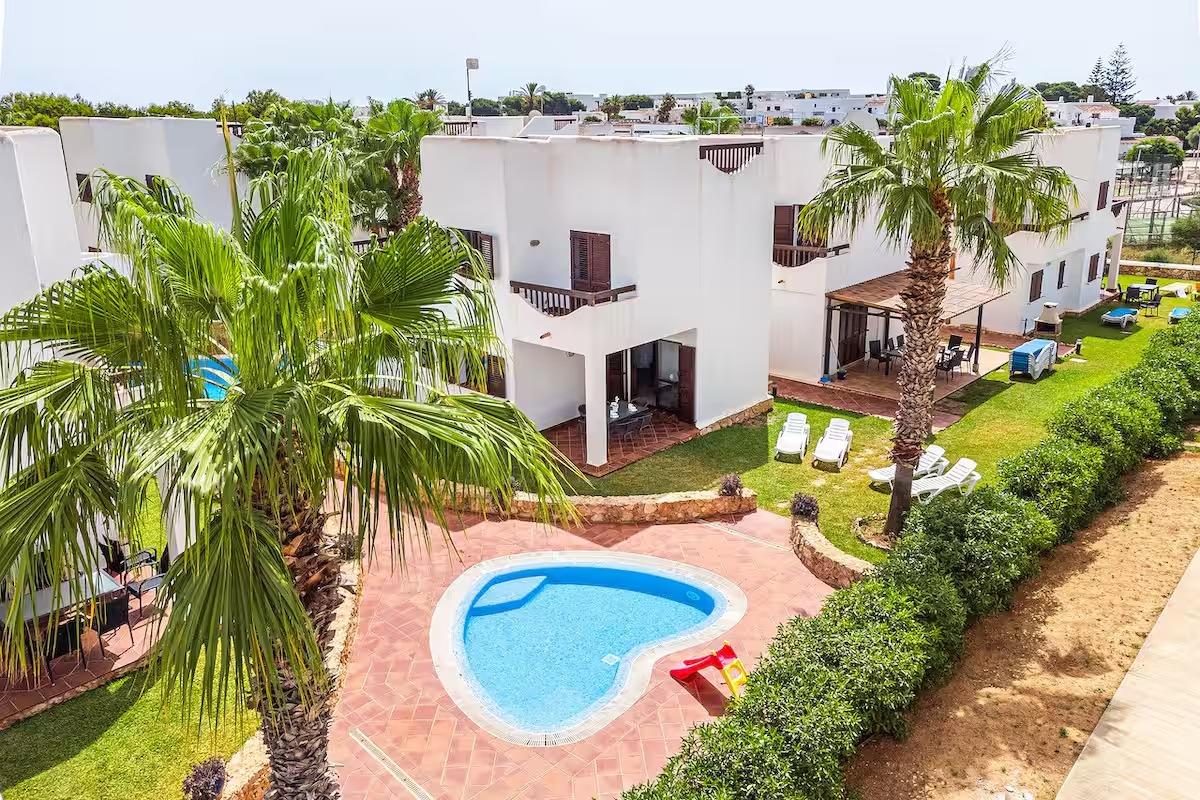
Cuatro chalets independientes de distribución idéntica en el complejo privado La Perla de Cala d'Or (Santanyí), con dos piscinas comunitarias y jardines. Cada chalet: unos 125 m² construidos en dos plantas, cinco habitaciones dobles y dos baños completos, salón-comedor, cocina, lavandería, amplias terrazas, plaza de aparcamiento propia y posibilidad de jardín privado.
- 125 m² en dos plantas
- 5 habitaciones dobles · 2 baños
- Terrazas y aparcamiento propio
- 2 piscinas comunitarias y jardines
- Libres de ocupantes, propiedad plena
- Data room: reservas, facturas y calculadora editable
¿Prefieres hablar?
Alexandre Guardia · Invernova Real Estate. Visitas a las casas y acceso al data room bajo NDA.
Recibe el dossier completo
Siete páginas con la cuenta de resultados real, las dos vías de compra y el detalle fiscal. Te lo enviamos al email ahora mismo.
Las cifras 2025–2026 proceden del channel manager (Smoobu) y de las facturas de suministros; las de 2027 son una proyección y se identifican como tal. Esta página no constituye oferta vinculante ni asesoramiento fiscal. Sujeto a due diligence y acuerdo de confidencialidad. El ahorro de ITP de la opción A está sujeto al análisis fiscal del comprador (art. 314 LMV).